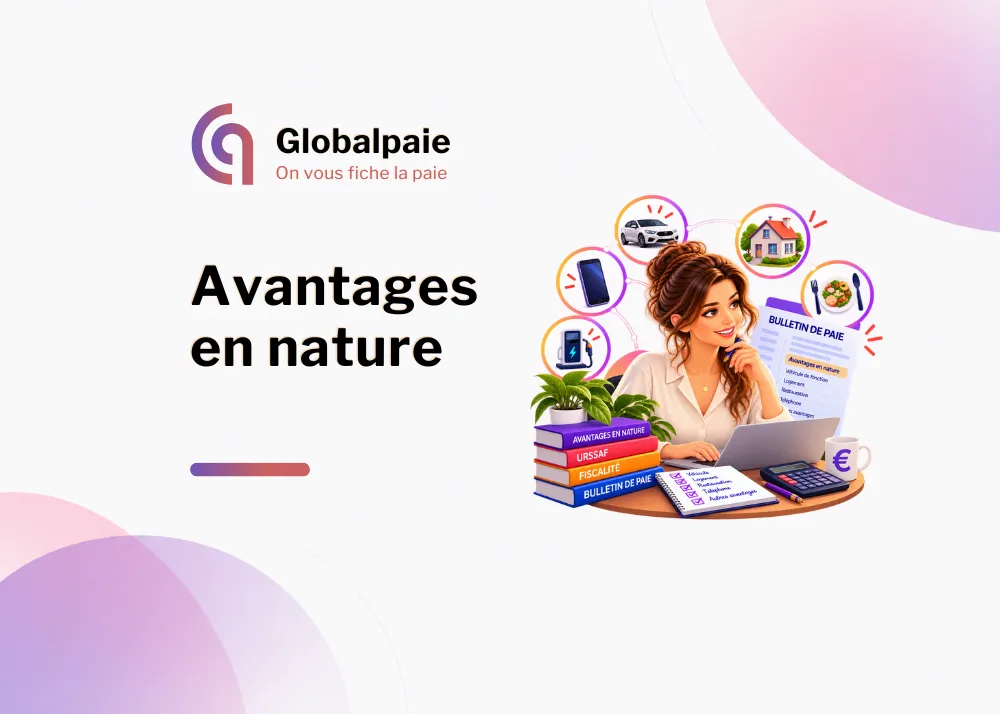
Voiture de fonction, logement, repas, ordinateur portable : dès qu’un employeur fournit gratuitement (ou à prix réduit) un bien ou un service à usage privé, il accorde un avantage en nature. Or, l’URSSAF ne considère jamais cet avantage comme « gratuit ». Au contraire, elle y voit un élément de rémunération qui supporte les cotisations sociales, la CSG-CRDS et l’impôt sur le revenu.
Pourtant, de nombreuses PME maîtrisent encore mal le traitement des avantages en nature en paie : oubli de valorisation, mauvais barème, absence de déduction sur le net ou erreur de déclaration en DSN. C’est pourquoi GlobalPaie détaille dans ce guide les barèmes 2026, la méthode de calcul pas à pas et deux cas concrets pour sécuriser vos bulletins.
📋 Sommaire
- Qu’est-ce qu’un avantage en nature en paie ?
- Les principaux avantages en nature et leurs barèmes 2026
- Cas concret n°1 : voiture thermique ou électrique ?
- Traiter les avantages en nature en paie : la méthode
- Cas concret n°2 : repas et logement sur un même bulletin
- Erreurs fréquentes et risques URSSAF
- GlobalPaie sécurise vos avantages en nature
- Questions fréquentes
Qu’est-ce qu’un avantage en nature en paie ?
Concrètement, un avantage en nature correspond à la fourniture ou à la mise à disposition d’un bien ou d’un service par l’employeur, gratuitement ou contre une participation inférieure à sa valeur réelle. Autrement dit, le salarié fait l’économie d’une dépense personnelle. C’est pourquoi l’article L. 242-1 du Code de la sécurité sociale l’intègre dans l’assiette des cotisations, au même titre que le salaire versé en argent.
Les trois critères pour identifier un avantage en nature
Pour qualifier un avantage en nature, trois conditions doivent se cumuler :
Avantage en nature, frais professionnels, avantage social : ne pas confondre
À l’inverse, un outil réservé au travail (par exemple un véhicule de service que le salarié laisse chaque soir à l’entreprise) relève des frais professionnels. Il ne constitue donc pas un avantage en nature. De même, les titres-restaurant et les chèques-vacances obéissent à leurs propres règles d’exonération. Pour bien situer ces notions dans la rémunération globale, consultez notre article salaire et rémunération du personnel : quelle différence ?
Les principaux avantages en nature en paie et leurs barèmes 2026
Pour évaluer un avantage, l’URSSAF et le BOSS (Bulletin officiel de la Sécurité sociale) prévoient deux méthodes : le forfait (barème officiel) ou les dépenses réelles. Voici donc, en un coup d’œil, ce que « coûte » chaque avantage sur le bulletin en 2026.
L’avantage en nature nourriture
En 2026, l’URSSAF fixe l’avantage nourriture à 5,50 € par repas, soit 11 € pour deux repas par jour . Si le salarié participe, l’employeur déduit sa participation du forfait. Par ailleurs, en cantine d’entreprise, l’employeur peut négliger l’avantage dès que le salarié paie au moins 50 % du forfait, soit 2,75 € par repas.
En revanche, dans le secteur des hôtels, cafés, restaurants (HCR), la référence reste le minimum garanti : 4,25 € par repas du 1er janvier au 31 mai 2026, puis 4,35 € à compter du 1er juin 2026.
L’avantage en nature logement
Pour le logement, l’URSSAF applique un barème à 8 tranches qui dépend de la rémunération brute mensuelle du salarié et du nombre de pièces principales. Toutefois, l’employeur peut aussi retenir la valeur locative réelle si elle s’avère plus favorable.
| Rémunération brute mensuelle | Logement 1 pièce | Par pièce principale (si plusieurs) |
|---|---|---|
| Moins de 2 002,50 € | 79,70 € | 42,60 € |
| 2 002,50 € à 2 402,99 € | 93,00 € | 59,70 € |
| 2 403,00 € à 2 803,49 € | 106,20 € | 79,70 € |
| 2 803,50 € à 3 604,49 € | 119,40 € | 99,50 € |
| 3 604,50 € à 4 405,49 € | 146,40 € | 126,10 € |
| 4 405,50 € à 5 206,49 € | 172,60 € | 152,40 € |
| 5 206,50 € à 6 007,49 € | 199,40 € | 185,70 € |
| 6 007,50 € et plus | 225,60 € | 212,30 € |
L’avantage en nature véhicule de fonction
Depuis le 1er février 2025, les taux forfaitaires ont nettement augmenté pour les véhicules attribués à compter de cette date :
- véhicule acheté de moins de 5 ans : 15 % du prix d’achat TTC par an (20 % si l’employeur prend en charge le carburant) ;
- véhicule acheté de plus de 5 ans : 10 % du prix d’achat TTC (15 % avec carburant) ;
- véhicule loué (LLD, LOA) : 50 % du coût global annuel (67 % avec carburant).
En outre, un véhicule 100 % électrique qui respecte le critère d’éco-score bénéficie d’un abattement de 70 % en méthode forfaitaire, dans la limite de 4 641,60 € par an en 2026 (50 % plafonnés à 2 026,30 € en méthode réelle). De plus, l’employeur n’a pas à réintégrer les frais d’électricité qu’il prend en charge.
Les outils issus des NTIC et les autres avantages
Enfin, un smartphone, un ordinateur ou un abonnement mis à disposition pour un usage mixte constitue aussi un avantage en nature. Dans ce cas, l’URSSAF retient forfaitairement 10 % du coût d’achat annuel (ou de l’abonnement) TTC. Néanmoins, l’employeur peut négliger un usage privé raisonnable qui découle d’une utilisation professionnelle. Quant aux autres avantages (produits de l’entreprise, services gratuits, prise en charge de dépenses personnelles), l’employeur les évalue à leur valeur réelle.
Cas concret n°1 : voiture thermique ou électrique ?
Prenons un exemple : une PME attribue en 2026 une voiture de fonction neuve, achetée 40 000 € TTC, à son directeur commercial. L’entreprise ne prend pas en charge le carburant et retient la méthode du forfait.
Avantage en nature ajouté chaque mois au brut
Ainsi, l’assiette passe de 6 000 € à 1 800 € par an : elle se divise par plus de trois.
Valorisez-vous correctement vos avantages en nature ?
Nos gestionnaires de paie vérifient vos rubriques, vos barèmes et vos déclarations DSN pour éliminer les risques de redressement.
Traiter les avantages en nature en paie : la méthode
En pratique, le mécanisme tient en deux lignes : on ajoute l’avantage au brut pour calculer les cotisations, puis on le retire du net, puisque le salarié l’a déjà reçu en nature.
① Calcul du brut
de base
+
en nature
=
cotisé
② Calcul du net
cotisé
−
tions
−
avantage
=
versé
Autrement dit, le même montant entre (+) puis ressort (−) : il supporte les cotisations, mais le salarié ne le touche jamais deux fois.
Concrètement, le gestionnaire de paie suit cinq étapes :
- d’abord, identifier tout ce que l’entreprise fournit et que le salarié peut utiliser à titre privé ;
- ensuite, évaluer l’avantage au forfait ou au réel, en déduisant l’éventuelle participation du salarié ;
- puis l’intégrer au brut : il supporte alors les cotisations salariales et patronales, la CSG-CRDS, et entre dans le net imposable ;
- après cela, le reprendre sur le net grâce à une ligne de déduction du même montant ;
- enfin, le déclarer en DSN par nature (repas, logement, véhicule, NTIC, autres) dans le bloc « Autre élément de revenu brut ».
Ce qui apparaît sur le bulletin de paie
Le bulletin doit faire apparaître clairement la nature et le montant de chaque avantage. En effet, le salarié voit son brut augmenter sans hausse de son virement. C’est pourquoi une édition des bulletins de paie rigoureuse évite bien des incompréhensions.
La déclaration en DSN
Par ailleurs, un avantage mal codé fausse l’assiette que l’entreprise transmet aux organismes sociaux. Pour maîtriser ce flux mensuel, consultez donc notre guide sur les déclarations sociales de l’entreprise (DSN et URSSAF).
Cas concret n°2 : repas et logement sur un même bulletin
Prenons maintenant le cas de Lucas, gardien d’un domaine viticole en Gironde, qui perçoit 2 100 € brut. Son employeur le loge dans un 2 pièces (2 × 59,70 € = 119,40 €). De plus, Lucas déjeune 20 jours par mois à la cantine et paie 1,50 € par repas ((5,50 € – 1,50 €) × 20 = 80 €). Voici donc son bulletin simplifié.
* Taux simplifié à titre d’illustration : en réalité, le taux dépend de la convention collective et des garanties en place.
Erreurs fréquentes et risques URSSAF
Lors d’un contrôle, l’URSSAF vérifie systématiquement le traitement des avantages en nature en paie. Voici donc les erreurs que nous rencontrons le plus souvent :
GlobalPaie sécurise vos avantages en nature en paie
Basé à Bordeaux, GlobalPaie accompagne les TPE et PME dans toute la France pour une gestion de la paie fiable. Ainsi, nous paramétrons vos rubriques d’avantages en nature, nous mettons à jour les barèmes chaque année, nous contrôlons vos DSN et nous vous accompagnons en cas de contrôle URSSAF.
Vous manquez de temps ou de ressources en interne ? Dans ce cas, externaliser la paie vous permet de confier ces calculs à un gestionnaire dédié, tout en gardant une visibilité complète sur vos bulletins.
Conclusion
En résumé, bien traiter les avantages en nature en paie repose sur une logique simple mais exigeante : identifier, évaluer, intégrer au brut, déduire du net et déclarer. De plus, les barèmes 2026 (5,50 € par repas, barème logement à 8 tranches, forfaits véhicule renforcés et abattement de 70 % pour l’électrique) rendent la vigilance indispensable. Finalement, un paramétrage rigoureux et une veille réglementaire continue restent vos meilleures protections contre le redressement.
FAQ : avantages en nature en paie
Les avantages en nature supportent-ils des cotisations sociales ?
Oui. En effet, ils font partie de la rémunération : ils supportent donc les cotisations salariales et patronales, la CSG-CRDS et l’impôt sur le revenu, au même titre que le salaire versé en argent.
Quel est le montant de l’avantage en nature repas en 2026 ?
En 2026, l’URSSAF le fixe à 5,50 € par repas, soit 11 € pour deux repas par jour. En revanche, dans le secteur HCR, la valeur suit le minimum garanti : 4,25 € jusqu’au 31 mai 2026, puis 4,35 € depuis le 1er juin 2026.
Pourquoi ajouter l’avantage en nature au brut puis le retirer du net ?
D’abord, on l’ajoute au brut pour calculer les cotisations et l’impôt. Ensuite, on le déduit du net, car le salarié l’a déjà reçu sous forme de bien ou de service. Sans cette reprise, l’entreprise le paierait donc deux fois.
Comment calculer l’avantage en nature d’une voiture de fonction ?
Au forfait, il représente 15 % du prix d’achat TTC par an pour un véhicule de moins de 5 ans (20 % avec carburant), ou 50 % du coût global annuel en location (67 % avec carburant). Par ailleurs, les véhicules électriques éligibles bénéficient d’un abattement de 70 %, plafonné à 4 641,60 € en 2026.
Un téléphone portable professionnel constitue-t-il un avantage en nature ?
Seulement si le salarié l’utilise à titre privé au-delà d’un usage raisonnable. Dans ce cas, l’URSSAF retient 10 % du coût d’achat annuel ou de l’abonnement TTC. En revanche, l’employeur peut négliger un usage privé ponctuel lié à l’activité professionnelle.
Que risque l’employeur s’il ne déclare pas un avantage en nature ?
En cas de contrôle, l’URSSAF réintègre l’avantage dans l’assiette des cotisations sur les trois dernières années, avec majorations de retard. De plus, une omission répétée ou volontaire peut entraîner une requalification en travail dissimulé partiel.